Mức độ hiện diện và tương tác truyền thông thương hiệu ngành bất động sản quý III/2026
Trong quý III/2026, hoạt động truyền thông của ngành bất động sản tiếp tục là một trong những khía cạnh đáng chú ý, khi các doanh nghiệp không chỉ tập trung giới thiệu dự án, cập nhật tiến độ triển khai và thông tin kinh doanh mà còn chú trọng xây dựng hình ảnh thương hiệu, củng cố uy tín và duy trì sự quan tâm của công chúng. Trên cơ sở đó, bài viết phân tích hoạt động truyền thông của 8 thương hiệu gồm Vinhomes (Công ty Cổ phần Vinhomes), Phú Mỹ Hưng (Công ty TNHH Phát Triển Phú Mỹ Hưng), Sunshine Group (Tập đoàn Sunshine Group), Hà Đô (Tập đoàn Hà Đô), Khang Điền (Tập đoàn Khang Điền), Bluemarq Group (Công ty Cổ phần Bluemarq Group), Novaland (Công ty Cổ phần Tập đoàn Đầu tư Địa ốc No Va) và Ecopark (Công ty Cổ phần Tập đoàn Ecopark) tập trung vào bốn khía cạnh: mức độ hiện diện, cơ cấu kênh truyền thông, khả năng thu hút tương tác và sắc thái phản hồi của công chúng. Qua đó, bài viết góp phần phác họa bức tranh truyền thông của nhóm thương hiệu bất động sản, đồng thời làm rõ sự khác biệt trong cách các thương hiệu thu hút sự chú ý và tạo dựng hình ảnh trên các kênh truyền thông trong kỳ.
Tổng quan về lượng đề cập trong quý
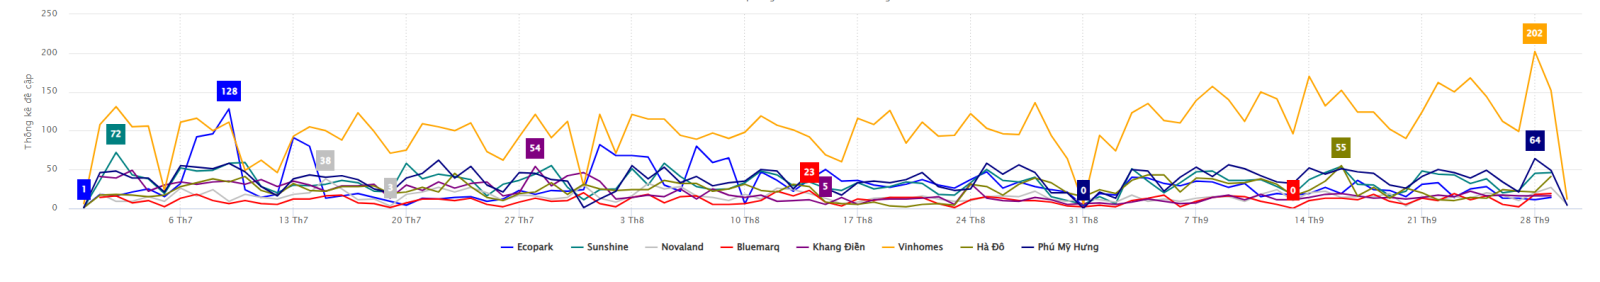
Trong quý III/2026, lượng đề cập của 8 thương hiệu bất động sản có sự phân hóa rõ rệt, với Vinhomes dẫn đầu khi chiếm 33,9% tổng lượng đề cập, cao hơn 19,4 điểm phần trăm so với Phú Mỹ Hưng – thương hiệu đứng thứ hai. Phú Mỹ Hưng ghi nhận tỷ trọng 14,5%, theo sau là Sunshine Group (13,0%) và Ecopark (11,9%). Khoảng cách tương đối hẹp giữa ba thương hiệu này cho thấy quy mô đề cập của nhóm bám đuổi không có sự chênh lệch lớn. Ở nhóm tiếp theo, Hà Đô chiếm 9,2%, Khang Điền đạt 7,6% và Novaland ghi nhận 6,1%. Bluemarq Group đứng cuối với 3,9%, chưa bằng một phần ba tỷ trọng của Phú Mỹ Hưng. Đáng chú ý, Vinhomes, Phú Mỹ Hưng và Sunshine Group chiếm tổng cộng 61,4% lượng đề cập, cho thấy sự tập trung đáng kể vào ba thương hiệu dẫn đầu, trong khi 5 thương hiệu còn lại chiếm 38,6% tổng lượng đề cập trong kỳ nghiên cứu.
Thống kê lượng đề cập
(Nguồn: Vibiz Monitoring, quý III/2026)
Lượng đề cập trên mạng xã hội và ngoài mạng xã hội
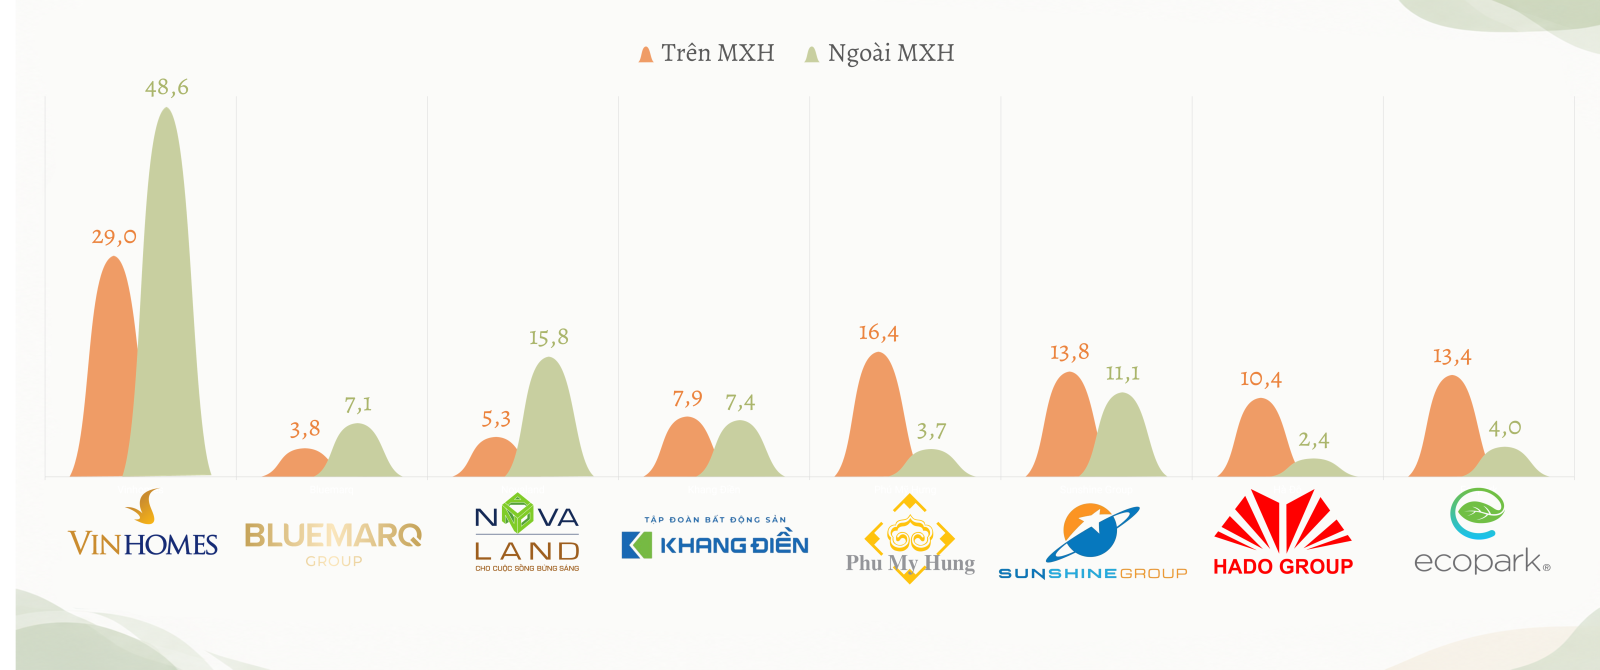
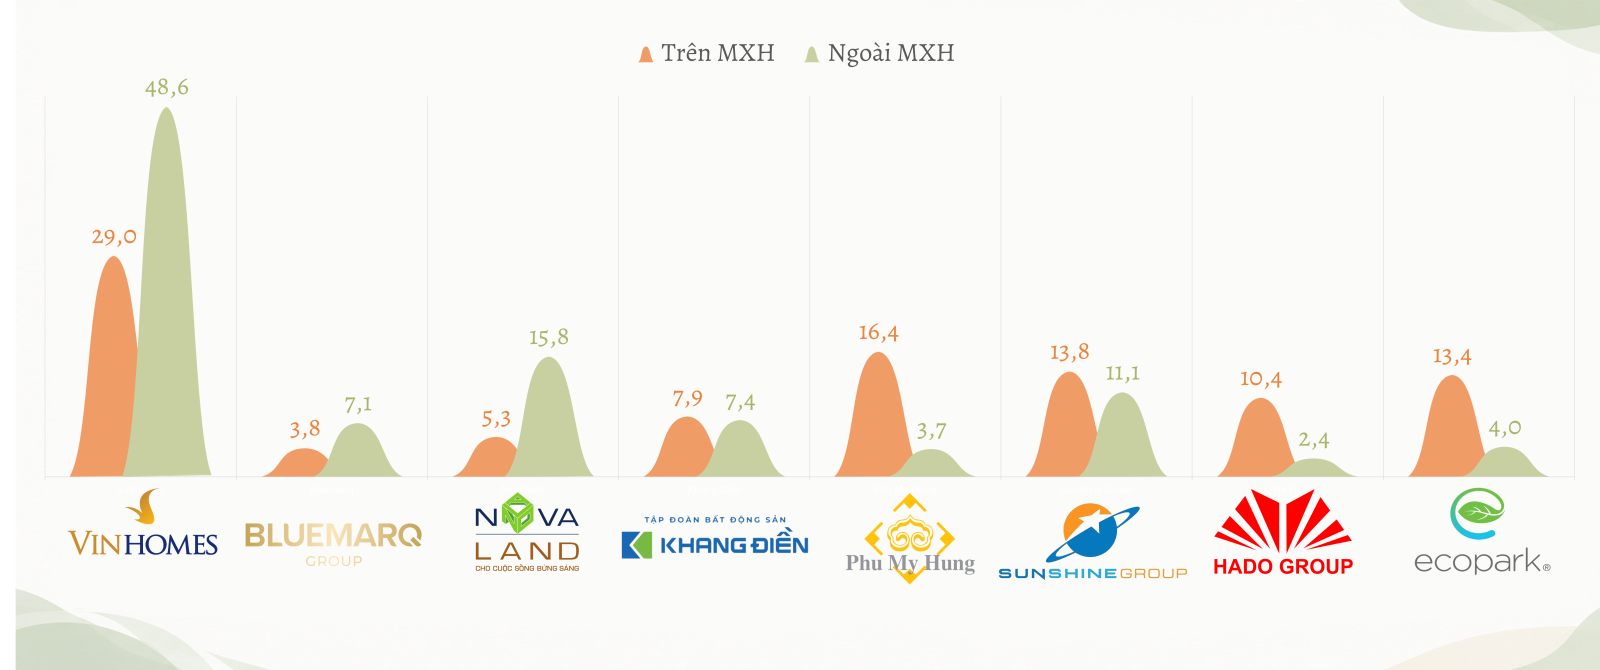
Trong quý III/2026, trên mạng xã hội, Vinhomes dẫn đầu với 29,0% tổng lượng đề cập, bỏ xa Phú Mỹ Hưng ở vị trí thứ hai với 16,4%. Sunshine Group và Ecopark lần lượt chiếm 13,8% và 13,4%, tỷ trọng đề cập của hai thương hiệu này tương đối sát nhau. Hà Đô đạt 10,4%, Khang Điền chiếm 7,9%, Novaland đạt 5,3%, trong khi Bluemarq Group thấp nhất với 3,8%. Đáng chú ý, Phú Mỹ Hưng, Sunshine Group và Ecopark đều chiếm tỷ trọng lớn hơn trong cơ cấu đề cập trên mạng xã hội so với các kênh ngoài mạng xã hội, cho thấy sự hiện diện của ba thương hiệu này nghiêng nhiều hơn về không gian thảo luận trực tuyến. Trong khi đó, Vinhomes tiếp tục giữ vị trí dẫn đầu về tỷ trọng đề cập trên mạng xã hội, cho thấy thương hiệu có mức độ hiện diện nổi bật trên kênh này.
Trên các kênh ngoài mạng xã hội, Vinhomes tiếp tục chiếm ưu thế với 48,6% tổng lượng đề cập, tương đương gần một nửa tổng đề cập của 8 thương hiệu. Novaland đứng thứ hai với 15,8%, tiếp theo là Sunshine Group với 11,1%. Khoảng cách giữa Vinhomes và các thương hiệu còn lại cho thấy lượng đề cập ngoài mạng xã hội tập trung đáng kể vào thương hiệu dẫn đầu, trong khi Novaland tạo ra khoảng cách tương đối rõ so với nhóm phía sau. Khang Điền và Bluemarq Group lần lượt chiếm 7,4% và 7,1%; Ecopark đạt 4,0%, Phú Mỹ Hưng chiếm 3,7% và Hà Đô thấp nhất với 2,4%.
So sánh cơ cấu đề cập giữa hai nhóm kênh cho thấy sự khác biệt rõ rệt về mức độ hiện diện của từng thương hiệu. Vinhomes có tỷ trọng đề cập ngoài mạng xã hội cao hơn trên mạng xã hội 19,6 điểm phần trăm; Novaland cũng ghi nhận chênh lệch theo hướng tương tự. Sunshine Group có tỷ trọng giữa hai nhóm kênh tương đối gần nhau, trong khi Khang Điền gần như cân bằng, với tỷ trọng trên mạng xã hội cao hơn 0,5 điểm phần trăm. Ngược lại, Phú Mỹ Hưng, Hà Đô và Ecopark có tỷ trọng đề cập trên mạng xã hội cao hơn đáng kể so với các kênh ngoài mạng xã hội. Những khác biệt này cho thấy cơ cấu hiện diện của các thương hiệu có sự phân hóa theo kênh truyền thông, qua đó cung cấp cơ sở để xác định những kênh cần ưu tiên theo dõi và phát triển trong thời gian tới.
Lượng đề cập trên mạng xã hội và ngoài mạng xã hội
(ĐVT: %)
(Nguồn: Vibiz Monitoring, quý III/2026)
Lượng tương tác
Lượng chia sẻ, thích và bình luận có liên quan
(ĐVT: %)
(Nguồn: Vibiz Monitoring, quý III/2026)
Trong quý III/2026, mức độ tương tác với 8 thương hiệu bất động sản có sự phân hóa giữa ba chỉ số lượt chia sẻ, lượt thích và bình luận có liên quan, phản ánh những khác biệt về khả năng thu hút sự chú ý và thúc đẩy thảo luận của công chúng.
Về lượt chia sẻ, Bluemarq Group dẫn đầu với 28,4%, theo sau là Sunshine Group (19,3%), Ecopark (18,2%) và Vinhomes (15,7%). Bốn thương hiệu này chiếm tổng cộng 81,6% tỷ trọng chia sẻ, cho thấy hoạt động chia sẻ tập trung chủ yếu vào nhóm doanh nghiệp dẫn đầu. Khang Điền chiếm 6,5%, Hà Đô đạt 5,5% và Novaland ghi nhận 3,6%, trong khi Phú Mỹ Hưng thấp nhất với 2,8%. Đáng chú ý, Bluemarq Group dẫn đầu về tỷ trọng chia sẻ nhưng không đứng đầu ở hai chỉ số tương tác còn lại, cho thấy cơ cấu tương tác của thương hiệu nghiêng nhiều hơn về hình thức chia sẻ.
Về lượt thích, Khang Điền đứng đầu với 23,9%, tiếp đến là Sunshine Group (21,3%) và Bluemarq Group (18,8%). Ba thương hiệu này chiếm tổng cộng 64,1% tỷ trọng lượt thích, nổi bật hơn so với các thương hiệu còn lại. Ecopark và Vinhomes lần lượt đạt 11,6% và 11,4%; Phú Mỹ Hưng chiếm 8,6%, trong khi Hà Đô và Novaland ghi nhận tỷ trọng thấp nhất, tương ứng 2,8% và 1,7%. Khang Điền nổi bật về tỷ trọng lượt thích, còn Sunshine Group duy trì vị trí trong nhóm dẫn đầu ở cả lượt thích và chia sẻ, cho thấy sự hiện diện đáng kể trên hai hình thức tương tác này.
Về lượt bình luận, Ecopark dẫn đầu với 23,7%, theo sau là Vinhomes (21,1%), Sunshine Group (19,4%) và Bluemarq Group (18,9%). Bốn thương hiệu này chiếm tổng cộng 83,1% tỷ trọng bình luận, cho thấy hoạt động thảo luận tập trung đáng kể vào nhóm dẫn đầu. Khang Điền đạt 7,8%, Hà Đô chiếm 4,1%, Phú Mỹ Hưng đạt 3,5%, trong khi Novaland thấp nhất với 1,6%. Ecopark nổi bật về tỷ trọng bình luận dù chỉ chiếm 11,6% lượt thích và 18,2% lượt chia sẻ; Vinhomes cũng có tỷ trọng bình luận cao hơn đáng kể so với lượt thích.
Cơ cấu sắc thái đề cập của các thương hiệu
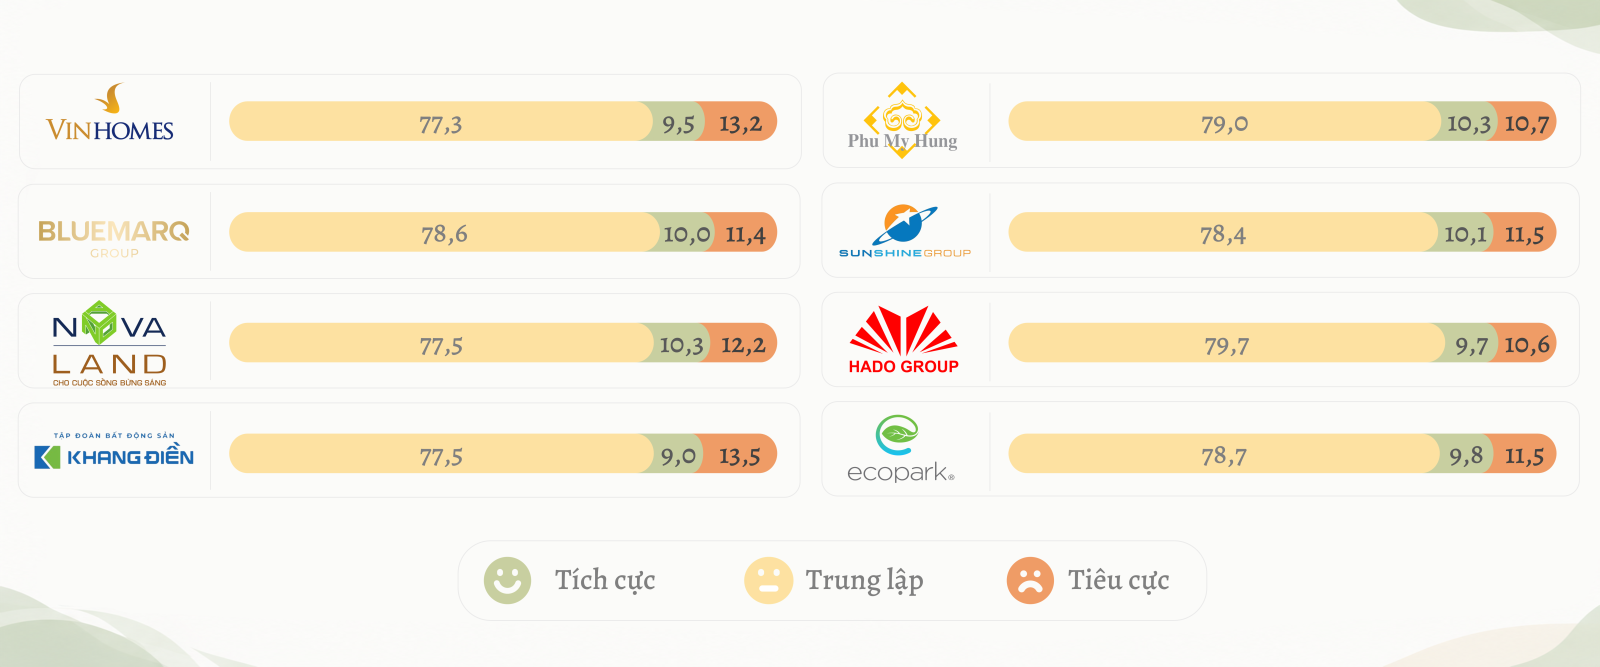
Trong quý III/2026, phản hồi của công chúng về 8 thương hiệu bất động sản chủ yếu mang sắc thái trung lập, chiếm từ 77,3% đến 79,7%, trong khi tỷ trọng tích cực và tiêu cực có sự chênh lệch tương đối nhỏ giữa các doanh nghiệp.
Về phản hồi tích cực, Novaland và Phú Mỹ Hưng cùng dẫn đầu với 10,3%, tiếp đến là Sunshine Group (10,1%) và Bluemarq Group (10,0%). Ecopark đạt 9,8%, Hà Đô ghi nhận 9,7%, Vinhomes chiếm 9,5% và Khang Điền thấp nhất với 9,0%. Biên độ chênh lệch giữa thương hiệu cao nhất và thấp nhất chỉ là 1,3 điểm phần trăm, cho thấy tỷ trọng đề cập tích cực tương đối đồng đều, chưa có thương hiệu nào tạo được khoảng cách nổi bật so với phần còn lại. Dù Novaland và Phú Mỹ Hưng dẫn đầu về tỷ trọng tích cực, tỷ lệ này vẫn thấp hơn tỷ trọng tiêu cực ở cả hai thương hiệu, lần lượt là 12,2% và 10,7%.
Về phản hồi tiêu cực, Khang Điền đứng đầu với 13,5%, theo sau là Vinhomes (13,2%) và Novaland (12,2%). Sunshine Group và Ecopark cùng ghi nhận 11,5%, Bluemarq Group đạt 11,4%, trong khi Phú Mỹ Hưng và Hà Đô lần lượt ở mức 10,7% và 10,6%. Khang Điền và Vinhomes vừa có tỷ trọng tiêu cực cao nhất, vừa ghi nhận mức chênh lệch đáng kể giữa phản hồi tiêu cực và tích cực, lần lượt là 4,5 và 3,7 điểm phần trăm. Trong khi đó, chênh lệch tại Novaland là 1,9 điểm phần trăm; Sunshine Group là 1,4 điểm phần trăm; Ecopark là 1,7 điểm phần trăm; Bluemarq Group là 1,4 điểm phần trăm; Hà Đô là 0,9 điểm phần trăm và Phú Mỹ Hưng là 0,4 điểm phần trăm. Như vậy, dù cả 8 thương hiệu đều có tỷ trọng tiêu cực cao hơn tích cực, mức chênh lệch tương đối nhỏ ở Hà Đô và Phú Mỹ Hưng, trong khi khoảng cách tại Khang Điền và Vinhomes rõ rệt hơn.
Về phản hồi trung lập, Hà Đô dẫn đầu với 79,7%, tiếp đến là Phú Mỹ Hưng (79,0%), Ecopark (78,7%) và Bluemarq Group (78,6%). Sunshine Group đạt 78,4%, Novaland và Khang Điền cùng ghi nhận 77,5%, trong khi Vinhomes thấp nhất với 77,3%. Biên độ chênh lệch giữa các thương hiệu chỉ là 2,4 điểm phần trăm, cho thấy sắc thái trung lập chiếm ưu thế tương đối nhất quán trong cơ cấu đề cập của cả 8 thương hiệu. Hà Đô đồng thời có tỷ trọng trung lập cao nhất và tiêu cực thấp nhất, trong khi Vinhomes có tỷ trọng trung lập thấp nhất và tiêu cực đứng thứ hai. Những khác biệt này cho thấy cơ cấu sắc thái phản hồi giữa các thương hiệu không hoàn toàn đồng nhất. Tuy nhiên, tỷ trọng trung lập cao không đồng nghĩa với việc công chúng không có thái độ đối với thương hiệu, mà có thể xuất phát từ đặc điểm nội dung đề cập, bao gồm các bài viết mang tính công bố thông tin, đưa tin sự kiện hoặc không thể hiện rõ sắc thái khen ngợi hay chỉ trích.
Tỷ lệ đề cập tích cực, trung lập và tiêu cực của các thương hiệu
(ĐVT: %)
(Nguồn: Vibiz Monitoring, quý III/2026)
Nhìn chung, truyền thông quý III/2026 ghi nhận sự khác biệt giữa các thương hiệu bất động sản về mức độ hiện diện và khả năng thu hút tương tác. Vinhomes nổi bật về lượng đề cập, đặc biệt trên báo chí, đồng thời có tỷ trọng bình luận cao. Phú Mỹ Hưng duy trì sự hiện diện đáng kể trên mạng xã hội và thuộc nhóm có phản hồi tích cực cao, trong khi Sunshine Group thu hút tương tác tương đối đồng đều ở cả ba hình thức. Ecopark nổi bật về lượt bình luận, còn Bluemarq Group dẫn đầu về tỷ trọng chia sẻ dù lượng đề cập tổng thể còn khiêm tốn. Khang Điền ghi nhận tỷ trọng lượt thích cao nhất nhưng cũng có tỷ lệ phản hồi tiêu cực lớn nhất. Novaland nổi bật về lượng đề cập trên báo chí nhưng tỷ trọng tương tác còn thấp. Trong khi đó, Hà Đô có tỷ trọng đề cập trên mạng xã hội cao hơn báo chí, đồng thời ghi nhận tỷ lệ phản hồi trung lập cao nhất và tiêu cực thấp nhất. Xét về sắc thái truyền thông, các phản hồi tích cực và tiêu cực giữa các thương hiệu có sự phân hóa nhất định, phản ánh những khác biệt trong cách công chúng tiếp nhận thông tin về từng doanh nghiệp. Nhìn chung, việc kết hợp đánh giá lượng đề cập, cơ cấu kênh truyền thông, mức độ tương tác và sắc thái phản hồi giúp cung cấp góc nhìn toàn diện hơn về vị thế truyền thông của 8 thương hiệu trong quý III/2026. Đây cũng là cơ sở để các doanh nghiệp nhận diện lợi thế, xác định những khía cạnh cần cải thiện và xây dựng định hướng truyền thông phù hợp hơn trong thời gian tới.


 In bài viết


