Ngành phân bón quý III/2026: Khi độ phủ truyền thông không đồng nghĩa với lợi thế thương hiệu
Quý III/2026, hoạt động truyền thông ngành phân bón tiếp tục ghi nhận sự cạnh tranh giữa các doanh nghiệp lớn, trong bối cảnh thị trường chú trọng các vấn đề về sản xuất, kinh doanh, phát triển hệ thống phân phối và nâng cao hiệu quả canh tác nông nghiệp. Các thương hiệu như Phân bón Cà Mau (PVCFC), Phú Mỹ (PVFCCo), Đạm Nình Bình (NIFERCHEM), Đạm Hà Bắc (HANICHEMICO), Phân bón Bình Điền (BFC) và Supe Lâm Thao (LAS) duy trì sự hiện diện trên các kênh truyền thông với mức độ lan tỏa và hiệu quả tương tác khác nhau. Đáng chú ý, bên cạnh những thông tin về hoạt động doanh nghiệp, các chương trình đồng hành cùng nông dân, hoạt động cộng đồng và định hướng phát triển bền vững tiếp tục là những nội dung được một số thương hiệu đẩy mạnh trong kỳ.
Dựa trên dữ liệu thu thập từ hệ thống Vibiz Monitoring, báo cáo phân tích lượng đề cập, cơ cấu phân bổ theo nhóm kênh, hiệu quả tương tác và sắc thái truyền thông của sáu thương hiệu, qua đó làm rõ sự khác biệt về mức độ hiện diện và hình ảnh thương hiệu trong quý III/2026.
Tổng quan về nhận diện và sức ảnh hưởng của thương hiệu ngành phân bón
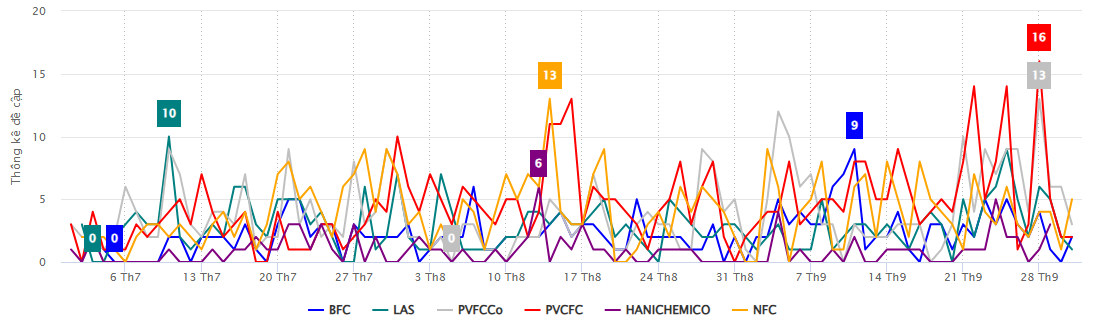
Trong quý III/2026, PVCFC dẫn đầu về tỷ trọng đề cập với 24,2% tổng lượng đề cập của nhóm khảo sát. NIFERCHEM và PVFCCo lần lượt đạt 19,7% và 19,6%, gần tương đương nhau và thấp hơn PVCFC khoảng 4,5 điểm phần trăm. LAS đứng tiếp theo với 17,9%, trong khi BFC chiếm 13,0% và HANICHEMICO có tỷ trọng thấp nhất với 5,6%. Riêng PVCFC, NIFERCHEM và PVFCCo đóng góp 63,5% tổng lượng đề cập, cho thấy mức độ hiện diện tập trung vào ba thương hiệu dẫn đầu. LAS cũng duy trì tỷ trọng đáng kể, trong khi BFC và HANICHEMICO có mức độ xuất hiện thấp hơn trong kỳ khảo sát.
Thống kê đề cập
(Nguồn: Vibiz Monitoring, quý III/2026)
Sự hiện diện trên mạng xã hội (MXH) và ngoài MXH
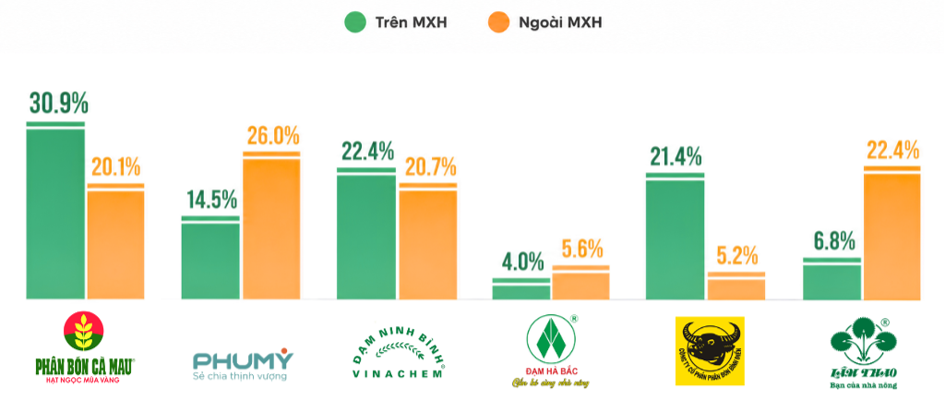
Xét theo cơ cấu kênh, các kênh ngoài mạng xã hội chiếm 55,1% tổng lượng đề cập của nhóm khảo sát, cao hơn mạng xã hội (44,9%). Trên mạng xã hội, PVCFC dẫn đầu với 30,9% tổng lượng đề cập của nhóm kênh này, tiếp đến là NIFERCHEM (22,4%) và BFC (21,4%). PVFCCo chiếm 14,5%, LAS đạt 6,8% và HANICHEMICO thấp nhất với 4,0%. Ba thương hiệu PVCFC, NIFERCHEM và BFC đóng góp 74,7% tổng lượng đề cập trên mạng xã hội, phản ánh sự tập trung hiện diện vào nhóm dẫn đầu.
Trên các kênh ngoài mạng xã hội, PVFCCo đứng đầu với 26,0%, tiếp đến là LAS (22,4%) và NIFERCHEM (20,7%). PVCFC đạt 20,1%, trong khi HANICHEMICO và BFC lần lượt chiếm 5,6% và 5,2%. Bốn thương hiệu PVFCCo, LAS, NIFERCHEM và PVCFC đóng góp 89,2% tổng lượng đề cập ngoài mạng xã hội. So với mạng xã hội, cơ cấu hiện diện trên nhóm kênh này phân bổ tương đối sát nhau giữa bốn thương hiệu dẫn đầu.
Đáng chú ý, PVCFC dẫn đầu trên mạng xã hội nhưng đứng sau PVFCCo, LAS và NIFERCHEM ở nhóm ngoài mạng xã hội. Ngược lại, PVFCCo và LAS có tỷ trọng nổi bật hơn trên các kênh ngoài mạng xã hội, trong khi BFC tập trung phần lớn vị thế đề cập vào nhóm mạng xã hội. NIFERCHEM duy trì tỷ trọng cao ở cả hai nhóm kênh.
Nhìn chung, vị thế hiện diện của các thương hiệu phân bón thay đổi theo nhóm kênh: PVCFC nổi bật trên mạng xã hội, PVFCCo dẫn đầu ngoài mạng xã hội, còn NIFERCHEM có tỷ trọng tương đối cao trên cả hai môi trường truyền thông.
Lượng đề cập trên MXH và ngoài MXH của một số thương hiệu ngành phân bón
(Nguồn: Vibiz Monitoring, quý III/2026)
Hiệu quả tương tác trên mạng xã hội
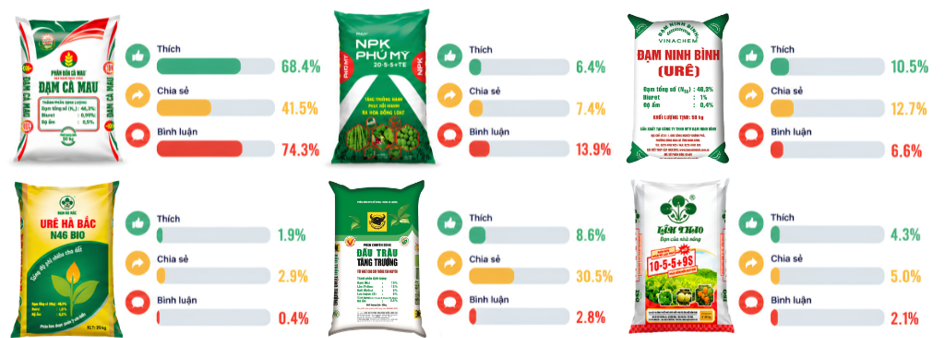
Hoạt động tương tác trên mạng xã hội trong quý III/2026 ghi nhận sự vượt trội của PVCFC so với các thương hiệu còn lại. PVCFC dẫn đầu cả ba chỉ số, chiếm 68,4% tổng lượt thích, 41,5% lượt chia sẻ và 74,3% lượt bình luận của nhóm khảo sát. Ưu thế thể hiện rõ nhất ở lượt thích và bình luận, khi thương hiệu chiếm phần lớn tương tác của toàn nhóm. Đặc biệt, tỷ trọng bình luận cao cho thấy các nội dung liên quan đến PVCFC thu hút mức độ tham gia thảo luận nổi bật trên mạng xã hội.
Lượng thích, chia sẻ và bình luận
(Nguồn: Vibiz Monitoring, quý III/2026)
NIFERCHEM đứng thứ hai về tỷ trọng lượt thích với 10,5%, đồng thời chiếm 12,7% tổng lượt chia sẻ và 6,6% lượt bình luận. Trong đó, tỷ trọng chia sẻ cao hơn hai chỉ số còn lại, phản ánh mức độ tương tác tương đối nổi bật ở hoạt động lan truyền nội dung. Tuy nhiên, khoảng cách giữa NIFERCHEM và PVCFC vẫn đáng kể, đặc biệt ở lượt thích và bình luận.
BFC nổi bật ở chỉ số chia sẻ với tỷ trọng 30,5%, đứng thứ hai trong nhóm khảo sát, chỉ sau PVCFC. Trong khi đó, thương hiệu chiếm 8,6% tổng lượt thích và 2,8% lượt bình luận. Sự chênh lệch giữa các chỉ số cho thấy nội dung liên quan đến BFC được chia sẻ với tỷ trọng cao, trong khi mức độ hưởng ứng bằng lượt thích và tham gia bình luận thấp hơn đáng kể.
PVFCCo ghi nhận 6,4% tổng lượt thích, 7,4% lượt chia sẻ và 13,9% lượt bình luận. Đáng chú ý, thương hiệu đứng thứ hai về tỷ trọng bình luận, sau PVCFC, dù không thuộc nhóm dẫn đầu về lượt thích và chia sẻ. Kết quả này cho thấy hoạt động tương tác liên quan đến PVFCCo nổi bật hơn ở hình thức bình luận so với hai chỉ số còn lại.
Ở nhóm có tỷ trọng tương tác thấp hơn, LAS chiếm 4,3% tổng lượt thích, 5,0% lượt chia sẻ và 2,1% lượt bình luận. HANICHEMICO ghi nhận tỷ trọng thấp nhất ở cả ba chỉ số, lần lượt đạt 1,9%, 2,9% và 0,4%. Khoảng cách giữa hai thương hiệu này với nhóm dẫn đầu thể hiện rõ nhất ở chỉ số bình luận.
Nhìn chung, cơ cấu tương tác trên mạng xã hội trong quý III/2026 tập trung chủ yếu vào PVCFC, đặc biệt ở lượt thích và bình luận. BFC giữ vị trí nổi bật về chia sẻ, PVFCCo đứng thứ hai về bình luận, trong khi NIFERCHEM duy trì tỷ trọng đáng kể ở cả lượt thích và chia sẻ. Sự phân hóa này cho thấy các thương hiệu có lợi thế khác nhau ở từng hình thức tương tác, trong đó PVCFC giữ ưu thế toàn diện về quy mô tương tác của nhóm khảo sát.
Sắc thái thương hiệu
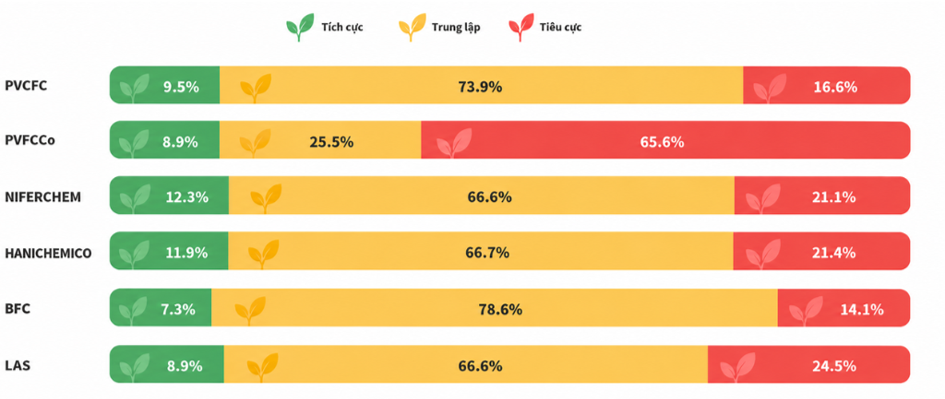
Trong quý III/2026, ngành phân bón nhìn chung đón nhận nhiều tín hiệu phục hồi về giá cả và sản lượng, nhưng các thương hiệu lớn vẫn đối mặt với một số khó khăn và thông tin tiêu cực đáng chú ý. Xét về sắc thái truyền thông, đề cập trung lập chiếm tỷ trọng chủ đạo tại năm trong sáu thương hiệu, dao động từ 25,5% đến 78,6% trên toàn nhóm. Tỷ lệ tích cực nằm trong khoảng 7,3% - 12,3%, trong khi tiêu cực dao động từ 14,1% đến 65,6%.PVFCCo là trường hợp khác biệt khi tỷ lệ tiêu cực chiếm phần lớn cơ cấu sắc thái, trái với xu hướng trung lập của các thương hiệu còn lại
Cơ cấu sắc thái đề cập của các thương hiệu
(Nguồn: Vibiz Monitoring, quý III/2026)
NIFERCHEM ghi nhận tỷ lệ tích cực cao nhất với 12,3%, đồng thời có 66,6% đề cập trung lập và 21,1% tiêu cực. HANICHEMICO đứng thứ hai về tỷ lệ tích cực với 11,9%, trong khi trung lập chiếm 66,7% và tiêu cực đạt 21,4%. Hai thương hiệu có cơ cấu sắc thái tương đối gần nhau, dù tỷ trọng hiện diện và tương tác khác biệt.
PVCFC ghi nhận 9,5% đề cập tích cực, 73,9% trung lập và 16,6% tiêu cực. Dù dẫn đầu về tỷ trọng đề cập và cả ba chỉ số tương tác, PVCFC đứng sau NIFERCHEM và HANICHEMICO về tỷ lệ tích cực. Cơ cấu sắc thái của PVCFC tập trung chủ yếu vào nhóm trung lập, trong khi tỷ trọng tiêu cực thấp hơn NIFERCHEM, HANICHEMICO, LAS và PVFCCo.
PVFCCo có tỷ lệ tiêu cực cao nhất trong nhóm khảo sát với 65,6%, trong khi trung lập chiếm 25,5% và tích cực đạt 8,9%. Đây là thương hiệu duy nhất có đề cập tiêu cực chiếm tỷ trọng lớn hơn trung lập. LAS ghi nhận 24,5% tiêu cực, 66,6% trung lập và 8,9% tích cực, đứng thứ hai về tỷ trọng tiêu cực sau PVFCCo.
BFC có tỷ lệ trung lập cao nhất với 78,6% và tiêu cực thấp nhất ở mức 14,1%. Tỷ lệ tích cực của thương hiệu đạt 7,3%, thấp nhất trong nhóm khảo sát. Cơ cấu sắc thái của BFC tập trung rõ vào các đề cập trung lập, với tỷ trọng tích cực và tiêu cực đều thấp hơn phần lớn các thương hiệu còn lại.
Diễn biến trong quý III/2026 bị ảnh hưởng trực tiếp bởi tình trạng phân bón giả, hàng kém chất lượng xảy ra trong quý. Các thương hiệu lớn như Đạm Cà Mau, Đạm Phú Mỹ, Phân bón Bình Điền và Phân bón Lâm Thao liên tục bị ảnh hưởng nặng nề bởi tình trạng hàng nhái tràn lan. Điều này không chỉ gây mất thị phần, đe dọa uy tín của các nhà sản xuất chính thống mà còn ép doanh nghiệp phải tiêu tốn thêm nhiều nguồn lực tài chính để triển khai các biện pháp bảo vệ thương hiệu. Bên cạnh đó, áp lực về chi phí tài chính, chi phí nguyên liệu đầu vào và rủi ro từ chuỗi cung ứng toàn cầu (biến động năng lượng, gián đoạn thương mại) đã tạo ra sự phân hóa mạnh về biên lợi nhuận giữa các doanh nghiệp. Phản ánh áp lực cạnh tranh gay gắt mà các doanh nghiệp xuất khẩu đang phải gồng gánh, Bộ Tài chính đã có đề xuất điều chỉnh thuế xuất khẩu đối với một số mặt hàng phân bón, cụ thể là giảm thuế xuất khẩu urê, supe lân và kali sulphat từ 5% xuống 0%.
Nhìn chung, sắc thái truyền thông ngành phân bón có sự phân hóa đáng kể, đặc biệt ở nhóm đề cập tiêu cực. Phần lớn thương hiệu có cơ cấu nghiêng về trung lập, riêng PVFCCo ghi nhận tỷ trọng tiêu cực chiếm ưu thế. Kết quả này phản ánh sự khác biệt giữa vị thế hiện diện, tương tác và cơ cấu thông tin của từng thương hiệu.
Đánh giá tổng thể
Tổng thể, bức tranh truyền thông ngành phân bón trong quý III/2026 cho thấy sự cạnh tranh ngày càng phân hóa giữa các thương hiệu trên ba phương diện: mức độ hiện diện, hiệu quả tương tác và sắc thái thông tin. PVCFC giữ vị trí dẫn đầu về tổng lượng đề cập và tương tác mạng xã hội, trong khi NIFERCHEM nổi bật về tỷ lệ đề cập tích cực. LAS và PVFCCo duy trì lợi thế trên các kênh ngoài mạng xã hội, còn BFC thể hiện đặc điểm tương tác khác biệt thông qua tỷ trọng chia sẻ tương đối cao.
Tuy nhiên, mức độ hiện diện lớn chưa đồng nghĩa với lợi thế tuyệt đối về sắc thái thương hiệu. Tỷ lệ đề cập tiêu cực ở một số doanh nghiệp vẫn ở mức đáng chú ý, cho thấy yêu cầu theo dõi không chỉ về quy mô thông tin mà còn về nội dung và tính chất thảo luận. Trong bối cảnh các doanh nghiệp tiếp tục mở rộng hoạt động truyền thông gắn với sản xuất kinh doanh, phát triển thị trường và trách nhiệm xã hội, khả năng duy trì hiện diện đi đôi với kiểm soát rủi ro thông tin sẽ là yếu tố quan trọng đối với hình ảnh thương hiệu trong những quý tiếp theo.


 In bài viết


